
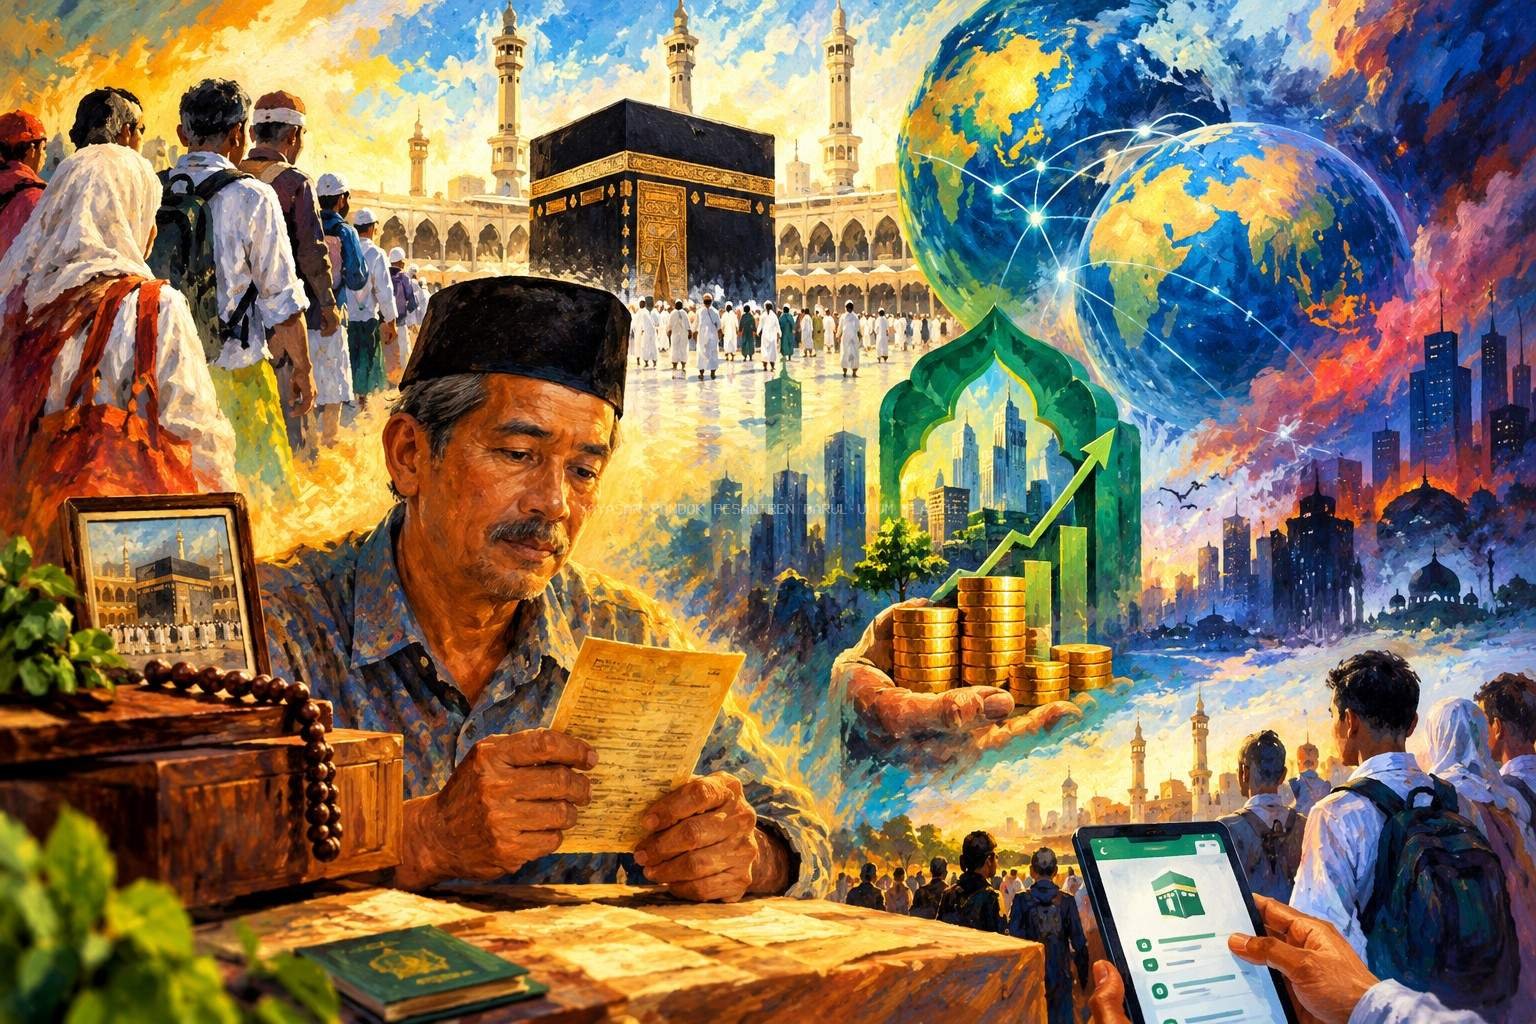
 Ilustrasi pengelolaan keuangan haji Indonesia di tengah dinamika ekonomi global dan upaya menjaga keberlanjutan dana umat.
Mengawal Ketahanan Finansial di Tengah Tantangan Global
Dua belas tahun berlalu sejak Pak Mulyono (54) pertama kali melangkah keluar dari kantor bank syariah di Kabupaten Wonogiri, Jawa Tengah, dengan selembar kertas tipis di tangannya. Lembar bukti setoran awal Bipih (Biaya Penyelenggaraan Ibadah Haji) sebesar Rp25 juta kini telah menguning di sudut lemari kayu tempat ia menyimpan dokumen-dokumen penting. Di usia paruh bayanya, setiap kali kabar mengenai dinamika kuota atau kenaikan biaya haji mengemuka di televisi, bapak dua anak ini kembali membelai kertas tua itu. Ada rasa cemas yang menyelinap, berpadu dengan asa yang tak pernah padam: sebuah harapan sederhana agar panggilan ke Tanah Suci bisa ia tunaikan sebelum raganya menolak tunduk pada usia.
Kisah Mulyono bukanlah kisah tunggal. Ia adalah representasi dari jutaan cerita anak manusia di bumi Nusantara. Hingga saat ini, lebih dari 5,3 juta jiwa tercatat mengantre dalam daftar tunggu (waiting list) haji Indonesia. Angka ini menempatkan Indonesia sebagai salah satu negara dengan antrean jemaah haji terpanjang di dunia, di mana masa tunggu di beberapa daerah bahkan bisa mencapai puluhan tahun. Di balik deretan angka statistik yang masif tersebut, tersemat emosi, keringat, doa, dan titipan uang dari masyarakat kelas pekerja, petani, buruh, guru ngaji, hingga pedagang kecil yang menyisihkan rupiah demi rupiah demi satu impian spiritual.
Di sinilah letak urgensi yang tidak boleh ditawar: mengawal masa depan keuangan haji bukan sekadar mengurus pembukuan akuntansi korporat atau instrumen investasi perbankan. Ini adalah mandat suci penjagaan amanah umat yang menuntut tata kelola luar biasa, integritas tanpa kompromi, dan visi jangka panjang yang tahan banting terhadap guncangan global.
Korporatisasi Modern
Dahulu, pengelolaan dana haji berada di bawah payung birokrasi Kementerian Agama Republik Indonesia. Namun, seiring dengan lonjakan volume dana yang terkumpul, disadari bahwa pola pengelolaan konvensional tidak lagi memadai untuk menghadapi kompleksitas ekonomi modern. Lahirnya Undang-Undang Nomor 34 Tahun 2014 tentang Pengelolaan Keuangan Haji menjadi titik balik sejarah, yang kemudian mewujudkan Badan Pengelola Keuangan Haji (BPKH) sebagai entitas mandiri yang profesional dan akuntabel.
Kini, akumulasi dana haji Indonesia telah menembus angka ratusan triliun rupiah. Sebuah angka fantastis yang menjadikan BPKH sebagai salah satu institusi pengelola dana keumatan terbesar di dunia. Dana triliunan rupiah ini tidak dibiarkan mengendap begitu saja di dalam brankas bank. Sesuai dengan prinsip syariah dan regulasi yang ketat, dana tersebut ditempatkan pada instrumen keuangan syariah yang aman, likuid, dan produktif, mulai dari perbankan syariah, Surat Berharga Syariah Negara (SBSN), hingga investasi langsung yang memiliki nilai strategis.
Namun, mengelola dana raksasa di tengah gelombang ketidakpastian global bukanlah pekerjaan mudah. Ketegangan geopolitik, fluktuasi nilai tukar rupiah terhadap dolar AS dan riyal Saudi, serta inflasi biaya komponen haji di Arab Saudi menjadi batu sandungan yang konstan menguji ketahanan finansial haji nasional.
Dr. Hendra Pratama, seorang pengamat ekonomi syariah dari lembaga kajian strategis nasional, menuturkan bahwa tantangan terbesar keuangan haji saat ini adalah menjaga keseimbangan antara tingkat likuiditas dan optimalisasi imbal hasil (yield).
"Dana haji memiliki karakteristik yang unik. Ia harus sangat likuid untuk menjamin keberangkatan jemaah setiap tahunnya, tetapi di sisi lain harus menghasilkan nilai manfaat yang kompetitif guna mensubsidi biaya riil penyelenggaraan haji. Jika salah mengkalkulasi risiko, dampaknya bisa merembet pada kesehatan fiskal jemaah di masa depan," ungkap Hendra saat dihubungi secara terpisah.
Keadilan Antar-Generasi (Intergenerational Equity)
Selama bertahun-tahun, jemaah haji Indonesia menikmati apa yang disebut sebagai nilai manfaat dari hasil investasi dana haji yang dikelola. Nilai manfaat ini digunakan untuk menutupi selisih antara Biaya Penyelenggaraan Ibadah Haji (BPIH) riil yang ditetapkan pemerintah Arab Saudi dengan Biaya Perjalanan Ibadah Haji (Bipih) yang dibayarkan langsung oleh jemaah.
Pada masa lalu, pola subsidi ini membuat besaran Bipih yang dibayar jemaah tergolong sangat ringan. Namun, para pakar keuangan publik mulai meniupkan peluit peringatan. Pola subsidi yang terlalu besar dikhawatirkan dapat mengancam prinsip keadilan antar-generasi (intergenerational equity).
Sebabnya sederhana secara matematis: jika hasil investasi dari dana setoran awal jemaah yang baru mendaftar hari ini habis digunakan untuk mensubsidi keberangkatan jemaah yang berangkat pada tahun berjalan, apa yang akan tersisa bagi jemaah tersebut ketika gilirannya tiba puluhan tahun ke depan?
Kesadaran ini mendorong pemerintah dan BPKH untuk secara bertahap melakukan penyesuaian struktural. Kebijakan "kado penyesuaian biaya" yang lebih proporsional dan berkeadilan mulai diterapkan dalam beberapa musim haji terakhir. Tujuannya jelas: menggeser komposisi pendanaan agar lebih sehat, di mana porsi setoran jemaah dan nilai manfaat berada dalam titik equilibrium yang tidak membebani masa depan keuangan lembaga.
Langkah ini tentu sempat memicu perdebatan di ruang publik. Sebagian masyarakat merasa kaget dengan kenaikan biaya setoran pelunasan. Namun, edukasi masif yang dilakukan secara konsisten berhasil membuka mata publik bahwa penyesuaian hari ini adalah harga yang harus dibayar demi menyelamatkan hak keberangkatan jutaan antrean di masa depan.
Batas Domestik
Untuk menjaga agar nilai manfaat tetap tumbuh di tengah tren penurunan imbal hasil instrumen konvensional, BPKH dituntut untuk berpikir out of the box. Diversifikasi portofolio investasi menjadi strategi kunci yang kini digencarkan.
Tidak hanya berfokus pada instrumen Surat Berharga Negara (SBN) di dalam negeri, penjajakan investasi langsung (direct investment) yang bersinergi dengan ekosistem perhajian di Arab Saudi mulai dilirik secara serius. Ide dasar dari strategi ini sangatlah rasional: mengapa jutaan dolar yang dikeluarkan jemaah Indonesia untuk akomodasi, katering, dan transportasi di Arab Saudi hanya dinikmati oleh korporasi asing?
Melalui skema investasi strategis di Tanah Suci seperti kepemilikan saham pada penyedia akomodasi hotel, fasilitas transportasi, atau logistik jemaah haji, dana haji Indonesia dapat berputar kembali memberikan keuntungan finansial yang langsung mengalir ke kas BPKH. Keuntungan ini pada gilirannya akan kembali menjadi nilai manfaat yang memperkuat subsidi biaya haji jemaah sendiri.
Di dalam negeri, investasi dana haji juga diarahkan pada sektor-sektor riil yang menopang hajat hidup orang banyak dan infrastruktur strategis berlabel syariah, seperti jalan tol, pelabuhan, pembangunan rumah sakit Islam, hingga proyek energi terbarukan. Dengan cara ini, kehadiran dana haji tidak hanya dirasakan manfaatnya secara spiritual oleh jemaah yang berangkat, tetapi juga memberikan multiplier effect yang nyata bagi pertumbuhan ekonomi nasional secara keseluruhan.
Kepercayaan Umat
Kepercayaan publik (public trust) adalah modal sosial paling mahal yang dimiliki oleh lembaga pengelola dana haji. Tanpa kepercayaan, sistem keuangan sebesar apa pun akan rentan terhadap kepanikan dan spekulasi negatif.
Dalam era keterbukaan informasi dewasa ini, transparansi bukan lagi pilihan, melainkan sebuah kewajiban mutlak. BPKH dan kementerian terkait terus memperkuat ekosistem digital pelayanan haji. Melalui aplikasi terintegrasi, calon jemaah kini dapat memantau posisi antrean mereka secara real-time, melihat perkembangan akumulasi nilai manfaat dari setoran awal mereka, hingga mengakses laporan keuangan lembaga yang diaudit secara berkala oleh Badan Pemeriksa Keuangan (BPK) dengan predikat opini Wajar Tanpa Pengecualian (WTP).
Digitalisasi juga merambah aspek operasional keuangan, mulai dari percepatan proses pengembalian dana (refund) bagi pembatalan porsi, kemudahan virtual account pembayaran setoran pelunasan melalui berbagai jaringan perbankan syariah, hingga pengamanan data jemaah menggunakan teknologi enkripsi tingkat tinggi untuk mencegah potensi kebocoran data atau penyalahgunaan wewenang.
Menyongsong Fajar
Kembali ke sudut desa di Wonogiri, Pak Mulyono masih menyimpan mimpi yang sama seperti belasan tahun lalu. Ia tidak paham angka-angka rumit neraca keuangan, rasio solvabilitas, ataupun instrumen portofolio sukuk global yang dibahas para ekonom di layar kaca. Namun, ia memiliki keyakinan penuh bahwa keringat ikhlas yang ia tabung melalui bank syariah dikelola oleh orang-orang amanah di negeri ini.
Masa depan keuangan haji Indonesia sedang ditulis hari ini. Ia ditulis melalui ketegasan regulasi, kehati-hatian dalam mengambil keputusan investasi, keberanian melakukan reformasi subsidi, serta komitmen yang tidak pernah luntur terhadap nilai-nilai keadilan sosial dan syariat Islam.
Tantangan ke depan dipastikan tidak akan semakin mudah. Dinamika ekonomi global, perubahan iklim geopolitik Timur Tengah, dan pertumbuhan jumlah pendaftar yang terus melaju menuntut kewaspadaan tingkat tinggi. Namun, selama tata kelola keuangan haji dipegang dengan prinsip transparansi, profesionalisme, dan rasa tanggung jawab moral yang tinggi terhadap umat, fondasi finansial haji Nusantara akan berdiri kokoh menembus zaman.
Pada akhirnya, mengawal keuangan haji bukan sekadar menjaga agar pundi-pundi rupiah tetap aman di dalam neraca bank. Lebih dari itu, ini adalah ikhtiar merawat asa dan spirit bangsa—memastikan bahwa setiap tetes doa dan tabungan umat yang dititipkan hari ini, akan menjelma menjadi perjalanan suci yang berkah, aman, dan berkesinambungan hingga generasi-generasi mendatang.
 Silakan tulis komentar dalam formulir berikut ini (Gunakan bahasa yang santun). Komentar akan ditampilkan setelah disetujui oleh Admin
Terus berkarya dalam tulisan yang baik kelak akan menjadi tabungan dan investasi amal akhirat tanpa batas
@Faqih ,