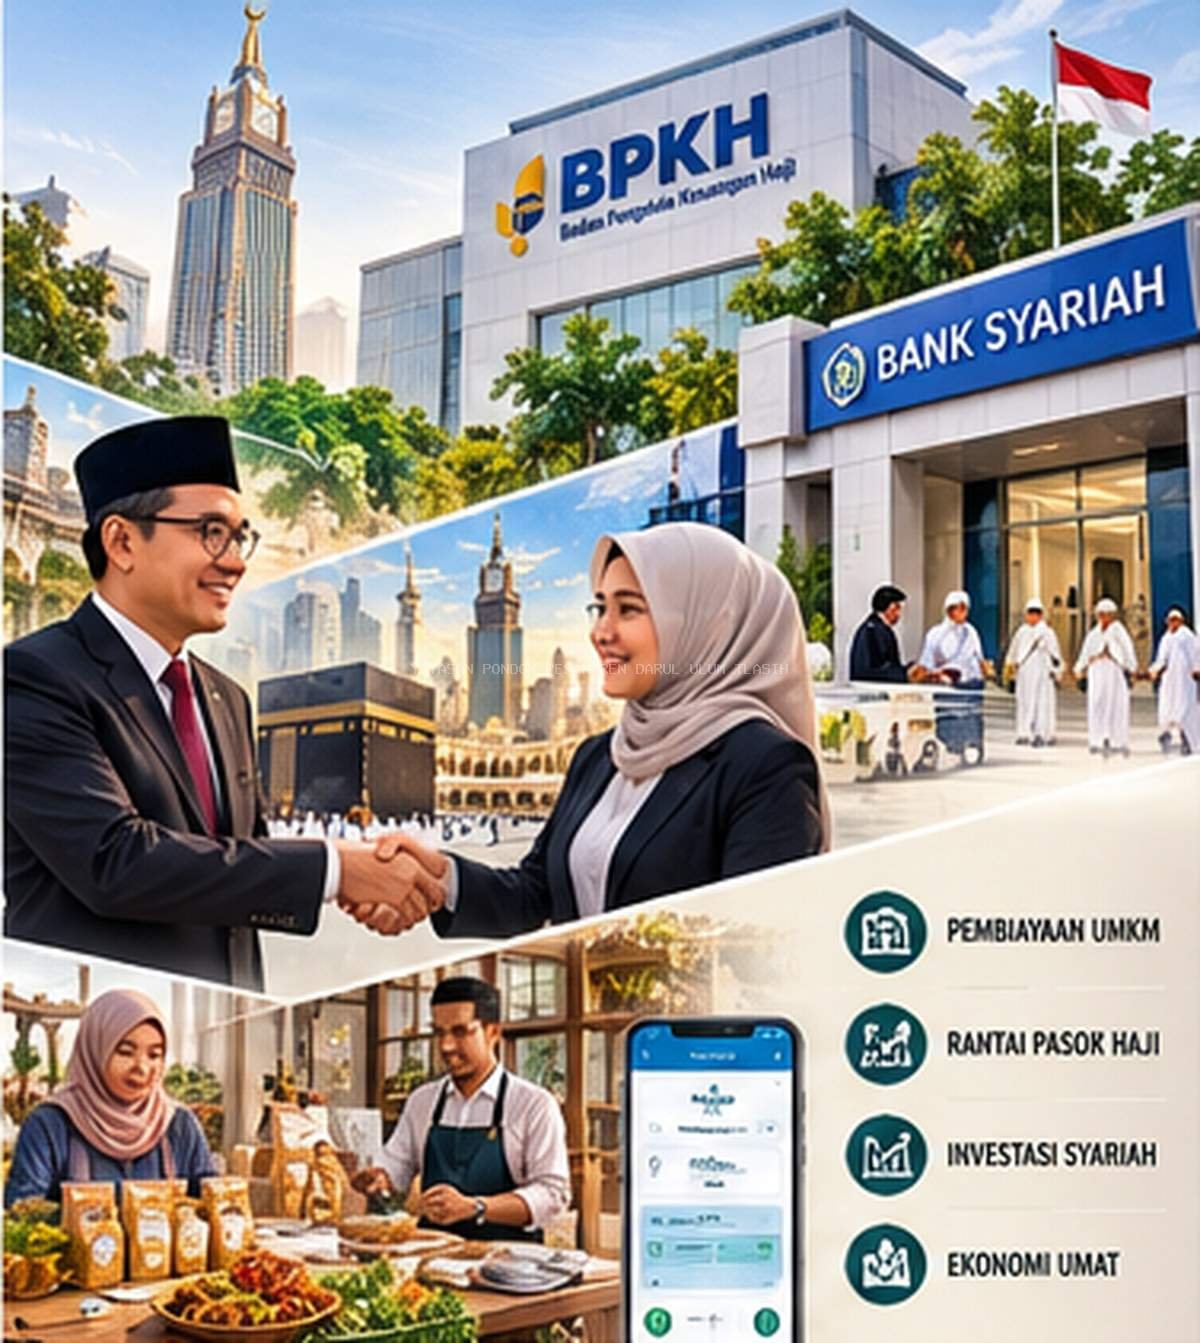
 Ilustrasi sinergi BPKH, perbankan syariah, dan pelaku UMKM dalam memperkuat ekosistem ekonomi haji melalui tata kelola yang amanah, transparan, dan berkelanjutan.
Benteng Kokoh Dana Umat, Strategi Penguatan Kelembagaan
Di balik koper-koper yang tersusun rapi, pakaian ihram yang dikenakan, hingga makanan yang tersaji untuk jemaah haji Indonesia di Tanah Suci, terdapat perjalanan panjang yang melibatkan banyak pihak. Ada petani yang menghasilkan bahan pangan, pelaku usaha mikro yang memproduksi makanan, pengrajin yang membuat perlengkapan ibadah, lembaga keuangan yang mengelola transaksi, hingga berbagai perusahaan yang menyediakan kebutuhan perjalanan. Semua memiliki peran dalam satu rangkaian besar bernama ekosistem ekonomi haji.
Bagi sebagian masyarakat, ibadah haji mungkin hanya dipahami sebagai perjalanan spiritual menuju Baitullah. Namun, di balik perjalanan tersebut terdapat aktivitas ekonomi yang melibatkan sektor keuangan, perdagangan, transportasi, akomodasi, konsumsi, kesehatan, hingga industri kreatif. Setiap kebutuhan jemaah sesungguhnya menyimpan peluang ekonomi yang dapat dimanfaatkan untuk meningkatkan kesejahteraan masyarakat Indonesia.
Di sinilah pentingnya penguatan sinergi kelembagaan antara Badan Pengelola Keuangan Haji (BPKH) dan perbankan syariah nasional. Keduanya memiliki posisi strategis dalam membangun sistem keuangan haji yang tidak hanya berorientasi pada pengelolaan dana, tetapi juga mampu menggerakkan roda perekonomian rakyat. Melalui kolaborasi yang terarah, dana haji dapat menjadi bagian dari penguatan ekonomi syariah sekaligus membuka ruang bagi pelaku usaha lokal untuk mengambil peran dalam rantai pasok kebutuhan jemaah.
Dari Dana Jemaah
Dana haji bukan sekadar kumpulan uang yang disetorkan calon jemaah selama bertahun-tahun. Di dalamnya terdapat harapan, kepercayaan, dan amanah masyarakat yang harus dijaga keberlangsungannya. Oleh sebab itu, pengelolaannya membutuhkan lembaga yang memiliki kapasitas profesional, sistem pengawasan kuat, serta strategi investasi yang mampu memberikan manfaat secara berkelanjutan.
BPKH hadir sebagai lembaga yang bertanggung jawab mengelola keuangan haji berdasarkan Undang-Undang Nomor 34 Tahun 2014 tentang Pengelolaan Keuangan Haji. Pengelolaan tersebut dilakukan melalui penempatan dan investasi yang sesuai dengan prinsip syariah, memperhatikan aspek keamanan, kehati-hatian, efisiensi, dan likuiditas.
Besarnya tanggung jawab tersebut terlihat dari perkembangan dana kelolaan BPKH. Berdasarkan data resmi BPKH, dana kelolaan tercatat mencapai Rp171,64 triliun pada 2024 dan meningkat menjadi Rp180,74 triliun pada 2025. Sementara itu, nilai manfaat yang dihasilkan mencapai Rp12,05 triliun pada 2025. Angka tersebut memperlihatkan besarnya potensi keuangan haji apabila dikelola dengan strategi yang tepat dan kelembagaan yang semakin kuat.
Namun, keberhasilan pengelolaan dana haji tidak seharusnya hanya diukur melalui pertumbuhan aset dan nilai manfaat. Lebih jauh, keberhasilan tersebut perlu dilihat dari sejauh mana dana yang dikelola mampu memberikan dampak bagi masyarakat. Pengembangan investasi yang terhubung dengan sektor produktif, terutama usaha mikro, kecil, dan menengah (UMKM), menjadi salah satu peluang yang dapat diperkuat.
Dengan demikian, keuangan haji dapat mengambil peran sebagai salah satu penggerak ekonomi kerakyatan. Dana yang dikelola secara profesional berpotensi mendukung terbentuknya kegiatan ekonomi yang produktif, memperluas kesempatan usaha, dan memperkuat industri halal nasional.
Perbankan Syariah
Dalam membangun ekosistem keuangan haji, BPKH tidak dapat berjalan sendiri. Perbankan syariah nasional menjadi salah satu mitra strategis karena memiliki jaringan pelayanan, infrastruktur transaksi, pengalaman pengelolaan keuangan, serta kedekatan dengan masyarakat.
Hubungan antara BPKH dan perbankan syariah telah dibangun melalui berbagai bentuk kerja sama. Salah satunya terlihat dari penetapan 30 bank syariah yang terdiri atas 11 Bank Umum Syariah (BUS) dan 19 Unit Usaha Syariah (UUS) sebagai Bank Penerima Setoran Biaya Penyelenggaraan Ibadah Haji (BPS BPIH) untuk periode Juli 2024 hingga Juni 2027. Kerja sama tersebut menjadi salah satu bentuk penguatan jaringan kelembagaan dalam pelayanan keuangan haji.
Peran bank syariah tidak berhenti pada penerimaan setoran awal calon jemaah. Dalam ekosistem pengelolaan keuangan haji, perbankan juga dapat menjalankan fungsi penempatan dana, pengelolaan likuiditas, dan pengelolaan nilai manfaat sesuai dengan penetapan serta ketentuan yang berlaku. Melalui jaringan tersebut, pelayanan keuangan haji dapat menjangkau masyarakat secara lebih luas. Calon jemaah memperoleh kemudahan dalam melakukan transaksi, sedangkan BPKH memiliki mitra kelembagaan yang membantu mendukung kelancaran pengelolaan dana.
Sinergi ini juga membuka peluang untuk memperluas akses pembiayaan syariah bagi pelaku UMKM. Bank syariah memiliki instrumen pembiayaan berdasarkan prinsip syariah, seperti murabahah, mudharabah, dan musyarakah. Instrumen tersebut dapat dimanfaatkan untuk mendukung kebutuhan modal usaha, pengembangan kapasitas produksi, serta perluasan distribusi produk halal.
Meski demikian, perlu dipahami bahwa dana setoran awal calon jemaah tidak dapat secara otomatis digunakan sebagai modal pembiayaan UMKM. Pemanfaatannya harus mengikuti ketentuan pengelolaan keuangan haji, prinsip kehati-hatian, dan kewenangan masing-masing lembaga. Penguatan ekonomi kerakyatan dapat dilakukan melalui program kemitraan, pembiayaan dari sumber yang sesuai, investasi yang diperbolehkan, serta pengembangan ekosistem usaha yang saling mendukung.
Dengan pembagian peran yang jelas, BPKH dapat menjalankan fungsi pengelolaan keuangan haji, sementara perbankan syariah memperkuat layanan keuangan dan akses masyarakat terhadap produk pembiayaan. Kolaborasi tersebut menjadi fondasi penting dalam membangun ekosistem yang produktif sekaligus bertanggung jawab.
Rantai Pasok Haji
Salah satu potensi yang perlu mendapatkan perhatian adalah rantai pasok kebutuhan haji. Selama penyelenggaraan ibadah haji, jemaah membutuhkan berbagai produk dan layanan, mulai dari makanan, minuman, perlengkapan ibadah, pakaian, transportasi, penginapan, hingga layanan kesehatan.
Kebutuhan tersebut membentuk rantai ekonomi yang panjang. Di dalam negeri, petani menyediakan bahan pangan, produsen mengolah bahan menjadi produk siap konsumsi, pengrajin memproduksi perlengkapan ibadah, sedangkan pelaku logistik bertanggung jawab terhadap distribusinya. Apabila rantai tersebut terhubung dengan baik, peluang ekonomi tidak hanya dinikmati perusahaan besar, tetapi juga dapat menjangkau masyarakat kecil.
Bayangkan sebuah usaha rumahan yang memproduksi rendang khas Indonesia. Selama ini, produknya mungkin hanya dipasarkan melalui toko sekitar, media sosial, atau pesanan pelanggan. Namun, melalui pembinaan kualitas, sertifikasi halal, penguatan kemasan, akses pembiayaan, dan jaringan distribusi, produk tersebut berpeluang memasuki pasar yang lebih luas, termasuk pasar kebutuhan konsumsi jemaah di Arab Saudi.
Gambaran tersebut bukan sekadar kemungkinan. BPKH telah memperlihatkan langkah nyata melalui program UMKM Goes to Hajj yang diselenggarakan bersama perbankan dan lembaga pembiayaan syariah di Padang pada Februari 2025. Program tersebut mendorong pelaku UMKM memperoleh peluang ekspor, termasuk untuk produk makanan khas Indonesia seperti rendang. BPKH juga melibatkan kelompok pengusaha perhotelan, ritel, serta ekspor-impor di Arab Saudi untuk membantu membuka akses distribusi produk.
Anggota Badan Pelaksana BPKH, Harry Alexander, menyampaikan pentingnya keterlibatan UMKM dalam ekosistem perhajian. “UMKM dapat turut serta dalam ekosistem perhajian untuk memenuhi kebutuhan penyediaan makanan khas Indonesia pada musim haji seperti rendang sehingga dengan akses pasar yang lebih luas para pelaku UMKM dapat berkembang untuk mampu mendaftar haji,” ujarnya dalam keterangan resmi BPKH pada 22 Februari 2025.
Pernyataan tersebut memperlihatkan bahwa pengembangan ekosistem haji dapat diarahkan untuk menciptakan hubungan yang saling menguntungkan. UMKM tidak hanya menjadi penyedia produk, tetapi juga memiliki kesempatan untuk berkembang melalui akses pasar yang lebih luas.
Keterlibatan perbankan syariah dalam program semacam ini memiliki arti penting. Pelaku usaha membutuhkan dukungan pembiayaan, pendampingan pengelolaan keuangan, akses transaksi, serta pengetahuan mengenai standar perdagangan internasional. Bank syariah dapat membantu memenuhi kebutuhan tersebut melalui layanan keuangan yang sesuai dengan prinsip syariah.
Apabila dikembangkan secara konsisten, rantai pasok haji dapat menjadi ruang pemberdayaan ekonomi masyarakat. Petani mendapatkan pasar bagi hasil produksinya, produsen memperoleh permintaan yang lebih luas, pengrajin memiliki kesempatan meningkatkan kapasitas usaha, dan tenaga kerja lokal mendapatkan peluang pekerjaan. Dengan demikian, manfaat ekonomi dari penyelenggaraan ibadah haji tidak hanya berhenti pada penyediaan layanan bagi jemaah, tetapi juga dapat memberikan pengaruh positif terhadap pertumbuhan sektor usaha masyarakat.
Terintegrasi dan Berkelanjutan
Besarnya potensi ekonomi haji tentu membutuhkan sistem kelembagaan yang kuat. BPKH dan perbankan syariah perlu membangun koordinasi yang tidak hanya berorientasi pada hubungan administratif, tetapi juga diarahkan pada pengembangan program yang memiliki dampak nyata.
Ada lima langkah strategis yang perlu diperkuat untuk mewujudkan sinergi terintegrasi:
Integrasi Data dan Informasi: BPKH, perbankan syariah, lembaga pembiayaan, serta pelaku usaha perlu memiliki akses informasi yang memadai mengenai kebutuhan produk dan layanan haji. Data tersebut digunakan untuk memetakan potensi pemasok, kapasitas produksi UMKM, kebutuhan pembiayaan, hingga peluang pemasaran di dalam dan luar negeri.
Perluasan Akses Pembiayaan Syariah: Banyak pelaku UMKM memiliki produk berkualitas tetapi menghadapi keterbatasan modal. Perbankan syariah dapat memperluas layanan pembiayaan sesuai kelayakan usaha dan prinsip kehati-hatian, disertai pendampingan pencatatan transaksi, perhitungan biaya produksi, dan perencanaan bisnis.
Peningkatan Kualitas dan Daya Saing Produk: Produk yang masuk ke rantai pasok haji harus memenuhi standar keamanan pangan, kebersihan, sertifikasi halal, serta ketentuan ekspor. Sinergi dengan lembaga sertifikasi, pemerintah daerah, dan perguruan tinggi sangat dibutuhkan dalam tahap ini.
Penguatan Digitalisasi: Pemanfaatan teknologi informasi membantu proses pembayaran, pemantauan transaksi, pencatatan keuangan, serta transparansi kerja sama antarlembaga.
Pengawasan dan Evaluasi Terukur: Setiap program kemitraan harus memiliki indikator keberhasilan yang jelas, seperti jumlah UMKM yang terlibat, peningkatan kapasitas produksi, pertumbuhan akses pembiayaan, perluasan pasar, dan keberlanjutan usaha.
Tantangan
Meskipun peluangnya besar, pengembangan rantai pasok haji berbasis ekonomi kerakyatan tetap menghadapi sejumlah tantangan. Salah satunya adalah perbedaan kapasitas antara UMKM dan perusahaan besar. Tidak semua pelaku usaha memiliki kemampuan produksi dalam jumlah besar, standar kualitas yang seragam, atau kesiapan memenuhi kebutuhan pasar internasional.
Keterbatasan akses pembiayaan juga menjadi persoalan yang perlu diperhatikan. Sebagian UMKM belum memiliki administrasi keuangan yang tertata sehingga kesulitan memenuhi persyaratan pembiayaan perbankan. Di sisi lain, keterbatasan informasi mengenai peluang pasar membuat sebagian pelaku usaha belum mengetahui cara memasuki rantai pasok haji.
Tantangan lainnya adalah kompleksitas regulasi dan logistik lintas negara. Produk yang dipasarkan ke Arab Saudi harus memenuhi ketentuan impor, keamanan pangan, standar kesehatan, serta persyaratan distribusi yang berlaku. Tanpa pendampingan dan koordinasi yang baik, peluang usaha tersebut sulit dimanfaatkan secara optimal.
Oleh karena itu, penguatan kelembagaan perlu diarahkan pada penyelesaian persoalan secara bersama. BPKH dapat memperkuat perannya dalam pengembangan ekosistem investasi dan ekonomi haji sesuai mandatnya. Perbankan syariah dapat memperluas dukungan pembiayaan dan pelayanan transaksi. Sementara itu, pemerintah, lembaga sertifikasi, asosiasi usaha, dan pelaku industri dapat membantu memperkuat kualitas serta daya saing produk lokal.
Hal penting lainnya adalah menjaga keseimbangan antara tujuan ekonomi dan tanggung jawab pengelolaan dana jemaah. Setiap kebijakan harus mengutamakan keamanan dana, prinsip syariah, tata kelola yang baik, serta ketersediaan likuiditas untuk kebutuhan penyelenggaraan ibadah haji. Keberlanjutan berarti memastikan bahwa setiap kebijakan dapat memberikan manfaat dalam jangka panjang tanpa mengabaikan amanah masyarakat.
Konsumen Menjadi Pelaku
Pengembangan ekonomi haji juga memiliki dimensi yang lebih luas, yaitu meningkatkan posisi Indonesia dalam rantai nilai ekonomi haji dan umrah internasional. Selama ini, berbagai kebutuhan jemaah melibatkan banyak penyedia jasa, termasuk perusahaan yang beroperasi di luar negeri. Kondisi tersebut membuka peluang bagi Indonesia untuk meningkatkan keterlibatan produk dan perusahaan nasional.
Dalam siaran pers Kementerian Koordinator Bidang Perekonomian mengenai pengiriman perdana bumbu pasta dan makanan siap saji, pemerintah menyoroti besarnya potensi ekonomi haji dan umrah yang mencakup sektor perhotelan, transportasi, logistik, konsumsi, serta berbagai layanan pendukung. Pemerintah mendorong agar Indonesia tidak hanya menjadi pasar, tetapi mampu mengambil posisi strategis dalam rantai nilai ekonomi tersebut agar nilai tambah ekonomi dapat tercipta di dalam negeri.
Pandangan tersebut sejalan dengan kebutuhan penguatan sinergi antara BPKH, perbankan syariah, dan UMKM nasional. Ketika produk lokal mampu memasuki pasar kebutuhan haji, Indonesia memiliki peluang memperkuat industri halal, meningkatkan kapasitas produksi, serta memperluas jaringan perdagangan internasional.
Menjaga Amanah, Menumbuhkan Harapan
Pada akhirnya, penguatan sinergi kelembagaan BPKH dan perbankan syariah bukan sekadar persoalan memperluas kerja sama antarlembaga. Lebih dari itu, kolaborasi tersebut merupakan upaya membangun sistem keuangan haji yang mampu menjaga amanah sekaligus memberikan manfaat bagi perekonomian masyarakat.
Setiap dana yang disetorkan calon jemaah memiliki nilai kepercayaan yang tinggi. Ada keluarga yang menyisihkan penghasilannya selama bertahun-tahun, pedagang kecil yang menabung dari keuntungan usahanya, serta masyarakat yang menunggu kesempatan untuk memenuhi panggilan ke Tanah Suci. Harapan tersebut harus dijawab melalui pengelolaan yang profesional, transparan, dan bertanggung jawab.
BPKH, perbankan syariah, pemerintah, dan pelaku UMKM memiliki ruang untuk saling memperkuat. BPKH menjaga pengelolaan dana dan mengembangkan peluang investasi sesuai mandatnya. Perbankan syariah memperluas akses layanan keuangan. UMKM menghadirkan produk dan jasa berkualitas. Sementara itu, pemerintah membangun regulasi dan ekosistem yang mendukung.
Apabila sinergi tersebut dijalankan secara konsisten, rantai pasok haji tidak hanya menjadi rangkaian kegiatan ekonomi untuk memenuhi kebutuhan jemaah, tetapi juga berkembang menjadi sarana pemberdayaan masyarakat. Keuangan haji yang berkelanjutan pada akhirnya bukan hanya tentang seberapa besar dana yang berhasil dikelola, melainkan juga tentang seberapa luas manfaat yang dapat dirasakan tanpa mengurangi hak dan keamanan dana jemaah. Sebab, ketika amanah terjaga, kelembagaan semakin kuat, dan ekonomi rakyat semakin berdaya, dana umat dapat menjadi fondasi bagi masa depan yang lebih sejahtera.